こんばんは。
Do.です。
今日のテーマです。
テーマ
EAの罠:バックテスト結果はグラフがすべて
・びっくりVパーフェクトEA
バックテスト結果をGeminiに分析してもらった
・一言メンタルコーナー
ルールができたら、そのルールを使用した自分の1ヶ月間を
具体的に想像してみる
・Do.システムの進捗
パーソナルコーチング 次回の募集は12月
びっくりVパーフェクトEA(検証・半自動ハイブリッドEA)
各ロジックの検証精査中 基本ルールから
バックテストで検証中
ゲームトレード 上か下かを当てるのが基本
シンプルゼロプラス 12月に販売決定
シンプルゼロのゴールド対応版プラス機能追加
Do.のZOOMレクチャー 2回付き
・11月28日(土) 午前11時~ Youtubeライブ配信
【第2回】
知識ゼロの30歳、本気でトレード始めます。
― トレード歴20年のDo.×初心者、3ヶ月ガチ伴走ドキュメント
□ 簡単なルールを考えてみよう □
【第3回】 12月26日(土)11時~
びっくりVパーフェクトEA:バックテストをやってみました
びっくりVパーフェクトEAは今週も機能追加を依頼したのですが、
検証を本格的に始めています。
半自動で使用するEAですが、
検証のため、バックテストができるように自動エントリー機能もつけています。
現在、バックテストと、デモ口座フォワードでの半自動売買テストを
並行して行っています。
バックテストはこのような結果が出ました。
(数え切れない設定がある中での一例です)
●2026年1月~9月末
■使用したエントリーロジック
・E-namiロジック基本エントリー(フライング、2本目以降含む)
・E-namiロジックトレンドエントリー(フライング、2本目以降含む)
・E-namiヒゲなしエントリー
・ボラ拡大エントリー
■使用した決済ロジック
・ロジック③のみ デフォルト SL建値移動シフト決済1・2使用
・平均足色変わり決済
・MA決済
・エントリー足確定時逆色決済
・複数足バンド未タッチ決済
・連続逆ローソク足決済
・指定時刻決済(MT5サーバー時間)23:45
・資金管理ロジック スキップダランベール あり/なし
●資金管理ロジックなし
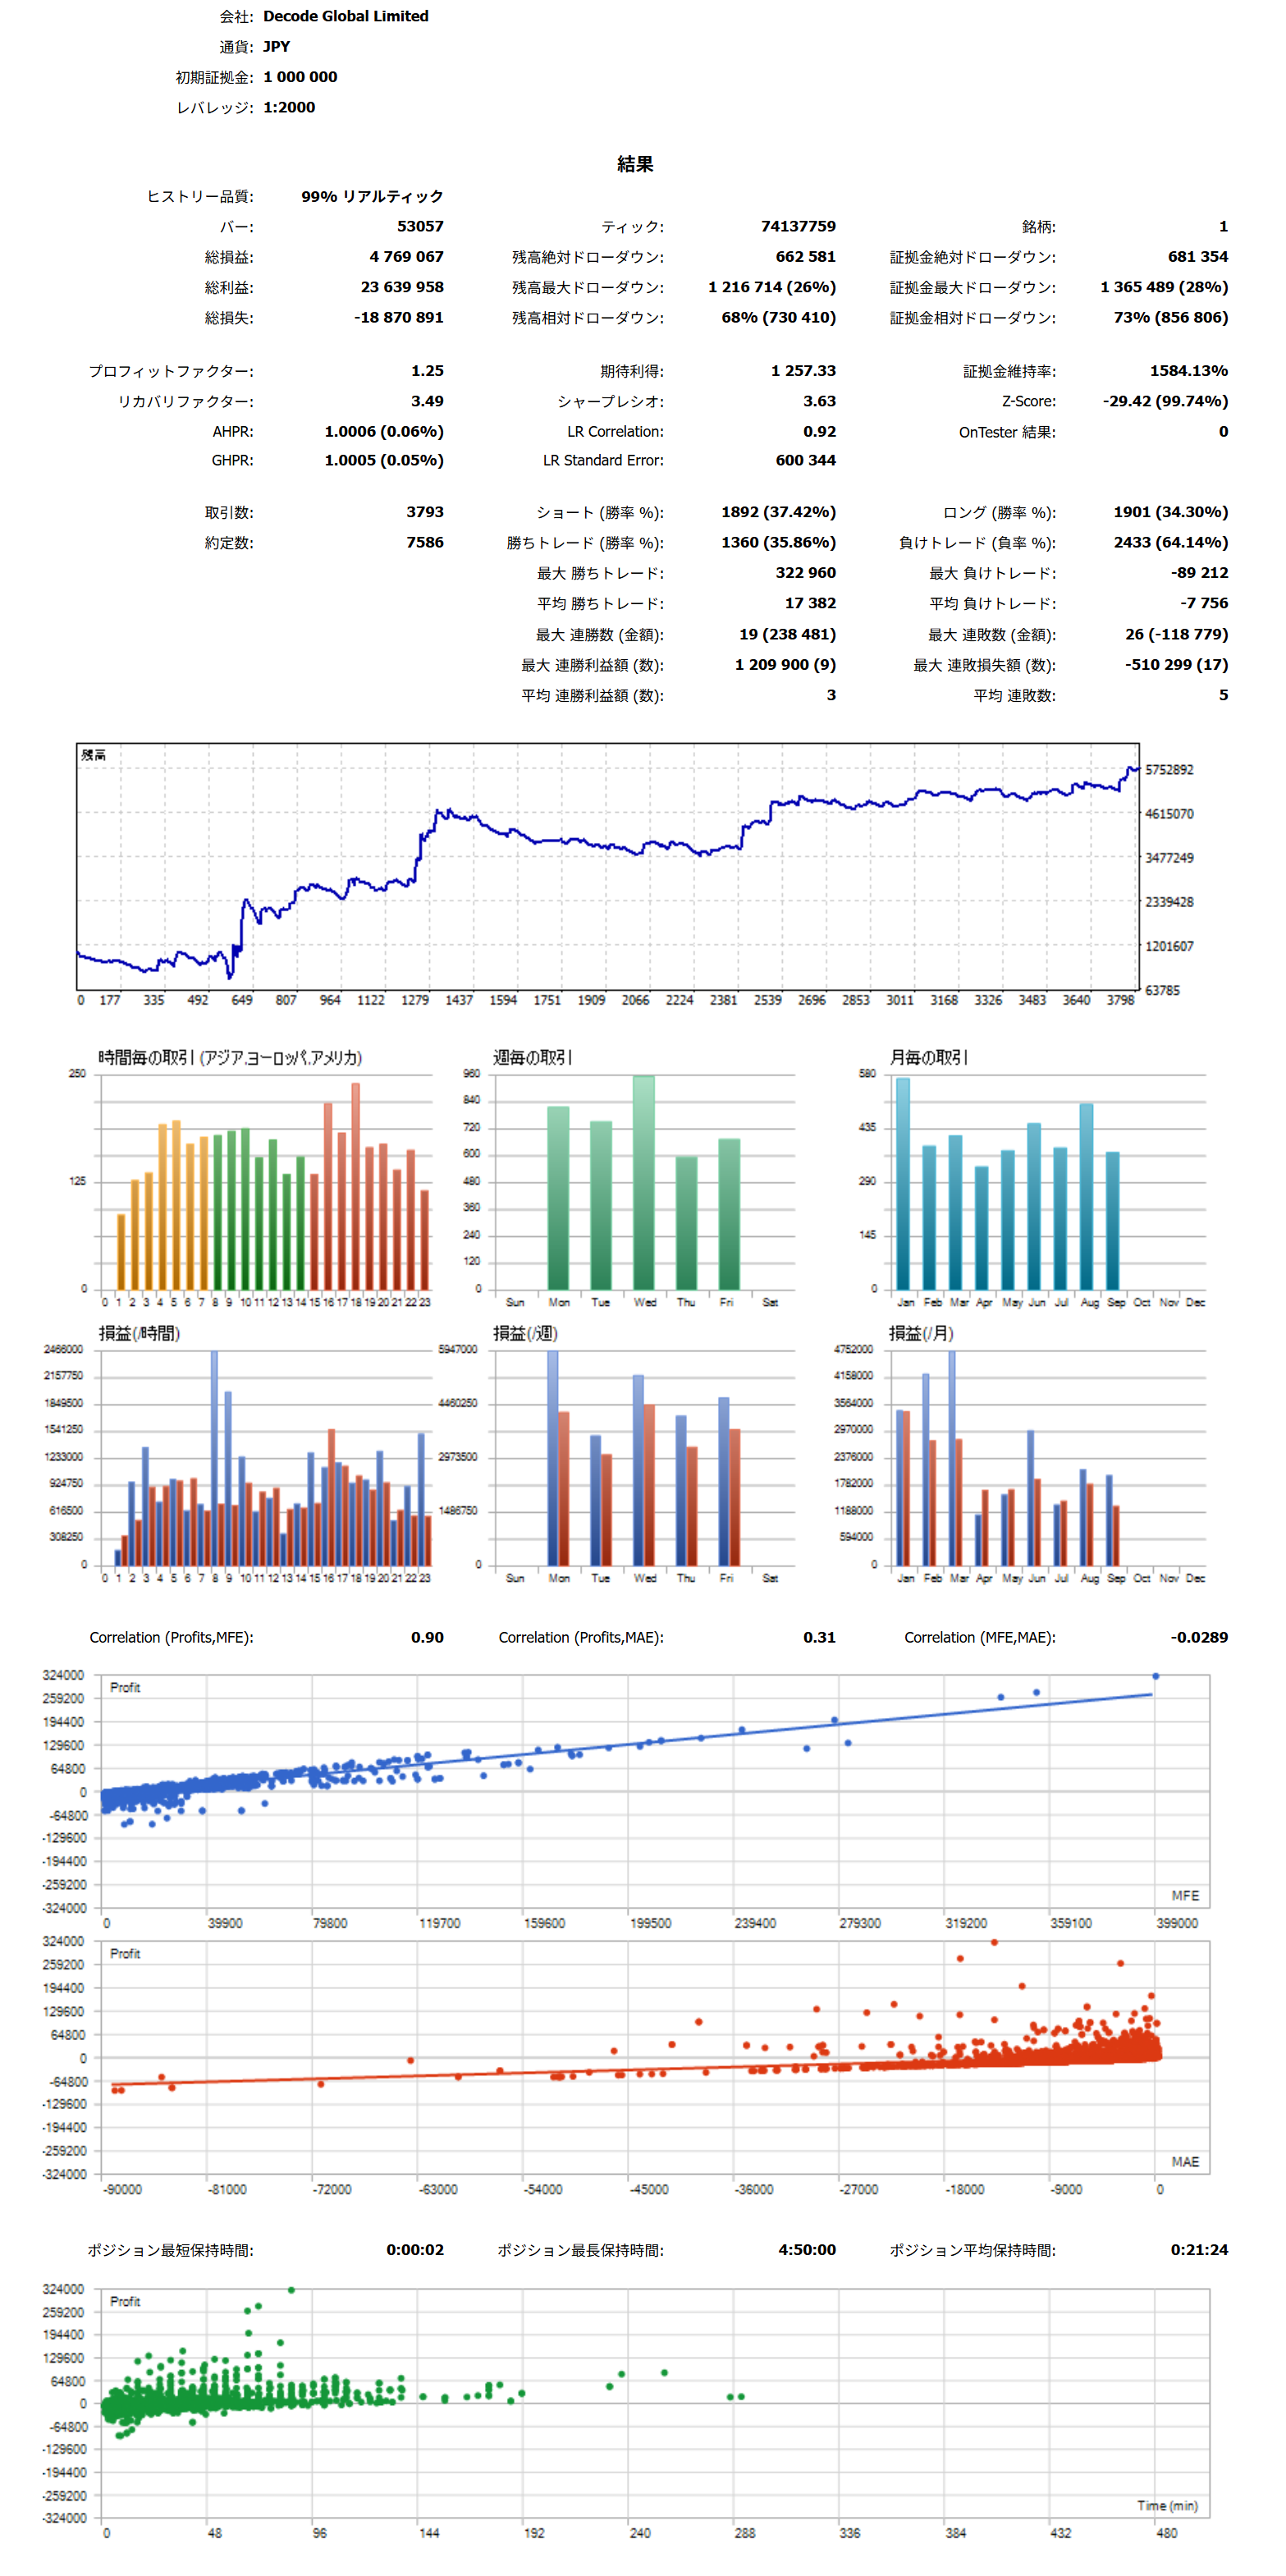
●主要スペックと基本数値
初期証拠金: 1,000,000 JPY
純損益: +4,769,067 JPY(最終残高 約576.9万円、+476.9%)
プロフィットファクター (PF): 1.25
リカバリファクター (RF): 3.49
シャープレシオ: 3.63
取引数: 3,793回(約9ヶ月間で1営業日あたり約20回の高頻度)
勝率: 35.86%(ショート 37.42% / ロング 34.30%)
リスクリワード比(平均値):
平均勝ちトレード: 17,382 JPY
平均負けトレード: 7,756 JPY
損益比: 約 2.24 : 1(損小利大設計)
最大勝ちトレード: 322,960 JPY
最大負けトレード: -89,212 JPY
残高絶対ドローダウン: 662,381 JPY
残高最大ドローダウン: 1,216,714 JPY (20%)
証拠金最大ドローダウン: 1,365,489 JPY (28%)
証拠金相対ドローダウン: 73% (856,806 JPY)
最大連勝数: 10連勝(238,481 JPY)
最大連敗数: 26連敗(-118,779 JPY)
最短保持時間: 0:00:02(2秒)
最長保持時間: 4:50:00(約4時間50分)
平均保持時間: 0:21:24(約21分24秒)
●資金管理ロジックあり:スキップダランベール
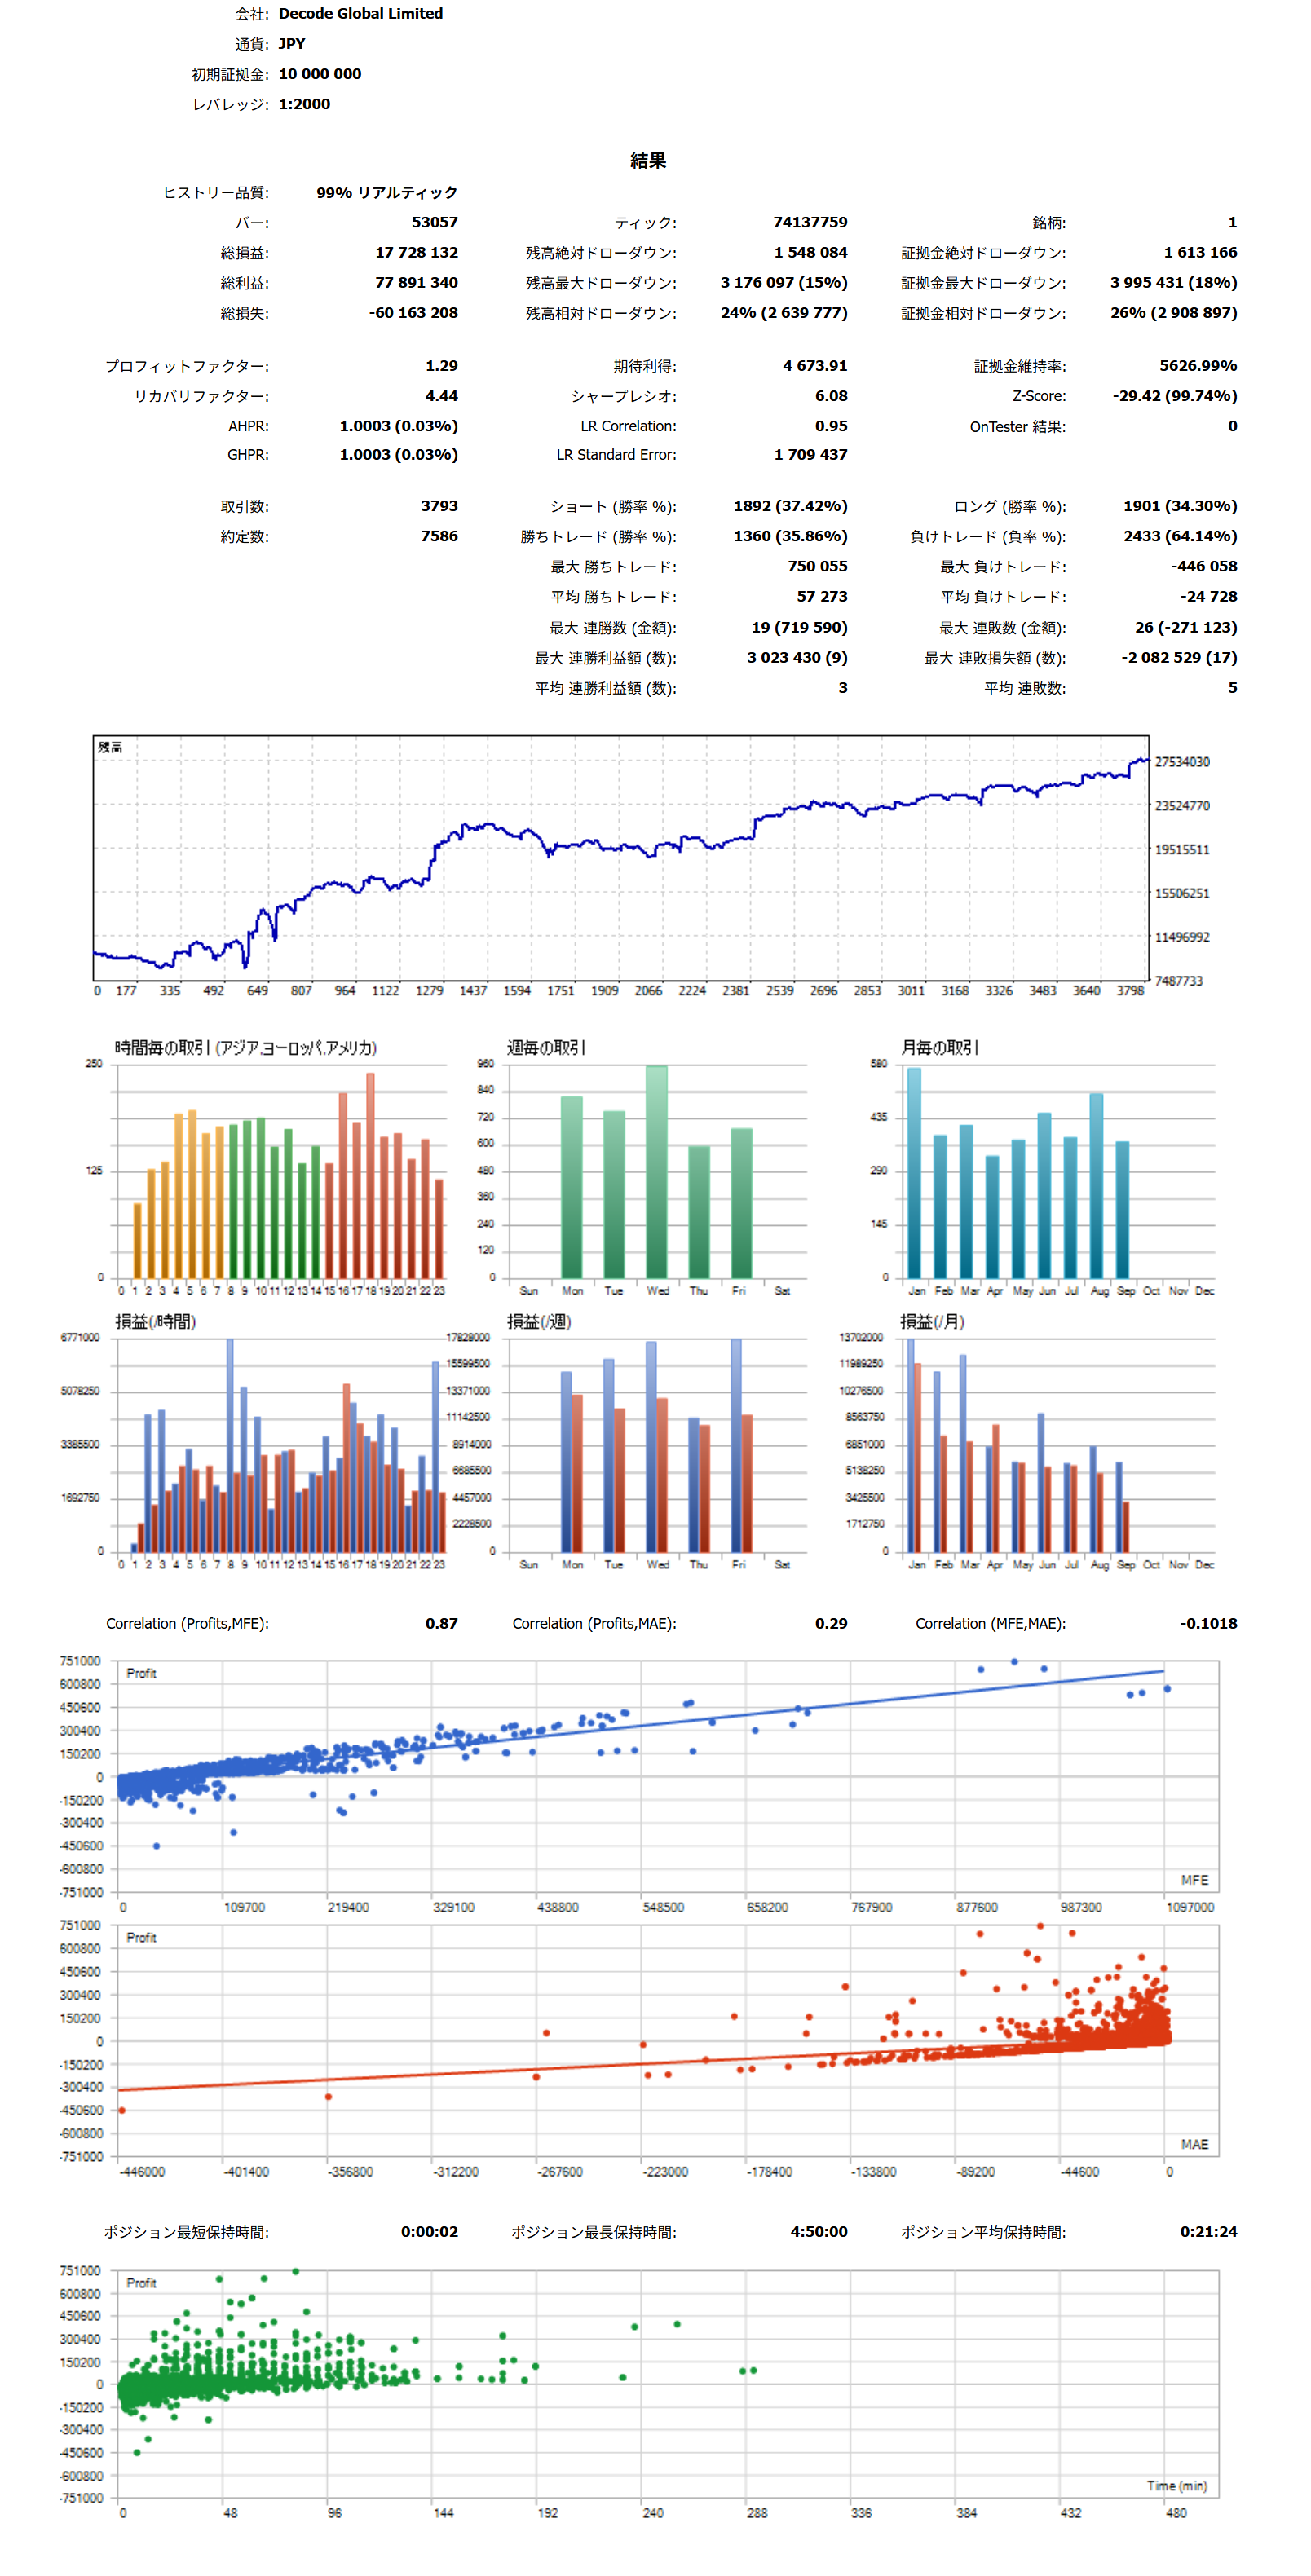
●主要スペックと基本数値
初期証拠金: 10,000,000 JPY
純損益: +17,728,132 JPY(最終残高 約2,773万円、+177.3%)
プロフィットファクター (PF): 1.29
リカバリファクター (RF): 4.44
シャープレシオ: 6.08
取引数: 3,793回
勝率: 35.86%(ショート 37.42% / ロング 34.30%)
リスクリワード比(平均値):
平均勝ちトレード: 57,273 JPY
平均負けトレード: -24,728 JPY
損益比: 約 2.32 : 1(損小利大設計)
最大勝ちトレード: 750,055 JPY
最大負けトレード: -446,058 JPY
残高絶対ドローダウン: 1,548,084 JPY
残高最大ドローダウン: 3,176,097 JPY (15%)
証拠金最大ドローダウン: 3,995,431 (18%)
証拠金相対ドローダウン: 26% (2,908,897 JPY)
最大連勝数: 19連勝(719,590 JPY)
最大連敗数: 26連敗(-271,123 JPY)
最短保持時間: 0:00:02(2秒)
最長保持時間: 4:673.91
平均保持時間: 0:21:24(約21分24秒)
この結果を見て、あなたは何を感じますか?
どの数字に注目するでしょうか。
9ヶ月間で+476.9%の利益?
それともプロフィットファクターが1.25?
あるいは複数のドローダウン?
すべて、指標となる重要な数字です。
これらの数字を確認することは最低限必要ですが、
もっと大切なことがあります。
それは、どのようなグラフの形状になっているのかということ。
バックテストのグラフ、あるいは
フォワードの成績のグラフ。
これらのグラフから、実際の運用を想像するのです。
EAを使ったことがある人でしたら想像できると思います。
例えば、あなたがロジックを知ることができない
ブラックボックスのあるEAで、
月間成績がこんな形で推移したらどうでしょう?
1ヶ月目:+30万円
2ヶ月目:+2万円
3ヶ月目:+10万円
4ヶ月目:-30万円
5ヶ月目:-10万円
6ヶ月目:+2万円
7ヶ月目:-10万円
8ヶ月目:-3万円
9ヶ月目:+3万円
10ヶ月目:+50万円
11ヶ月目:-15万円
12ヶ月目:+6万円
1年間合計:+35万円
あなたは1年間、運用を続けることができるでしょうか?
1ヶ月目からの累計は7ヶ月目終了時点でマイナスになります。
私だったら、4ヶ月目か5ヶ月目で
プラスのうちにやめよう、と判断するかもしれません。
ロジックが公開されていて、
自分がパラメーターを調整できるEAだったら
バックテストをやりながら調整すれば
もっと使い続けるかもしれません。
ただ、ロジックが見えないEAの場合、
損益の大きな増減や、
停滞時期が長いと、使い続けるのがとても難しいのです。
このことを踏まえたうえで
先程お見せしたびっくりVパーフェクトEAの
バックテスト結果をご覧ください。
最初の3分の1くらいまでは上下も幅もありますが
良い角度で利益が積み上がっています。
そして、中間の停滞期にはいります。
これが数カ月続いたあと
ゆるやかな右肩上がりになっていきます。
必ず、この結果になるよ、
と今年の1月に言われていたら
信じて9ヶ月間、続けるかもしれません。
もちろん、そんな保証はどこにもないのです。
途中の数カ月間、毎日のように
冴えない成績を見続けなければならなりません。
あなたは、このような日々を過ごすことができますか?
私のEAは、すべてパラメーターやロジックを公開しているので、
まだ、我慢できるかもしれませんが、
3~4ヶ月の停滞は長いですよね。
EAの評価は、この点をしっかりと確認して行ってください。
自分が運用したら、
日々、どんな気持ちでこの結果と向き合うのか。
数ヶ月、数年の結果も大切ですが
あなたが、毎日、どんな気持ちでEAの結果を見ていくのか。
それを想像することが大切です。
EAを使うかどうかを判断する時、
是非、日々のあなたの暮らしに落とし込んで考えてみてくださいね。
ちなみに、これらのバックテスト結果を
「厳しく評価して」とGeminiに聞いた回答が下記になります。
(長文になるので、資金管理ロジックなしの結果のみ掲載)
――――――――――――――――――――――――――――――――
●厳しく見た場合の重大な懸念点・リスク
1. 証拠金相対ドローダウン 73% という破綻リスク
残高ベースの最大DDは20%(約121.6万円)に抑えられていますが、含み損を含めた証拠金相対ドローダウンは 73% に達しています。
最大で約136.5万円の証拠金ドローダウンが発生しているため、「残高が増えてロットが上がったタイミングで大きな下落波に当たった」ことが分かります。
もし運用開始直後(元本100万円の段階)にこのDD期が直撃していた場合、元本はほぼ強制ロスカットされ破綻していました。
2. 最短保持時間 2秒 による「取引規約違反」リスク
ポジション最短保持時間が 2秒 と極めて短くなっています。
Decode Globalをはじめとする海外ブローカーでは、「10秒~20秒未満の超短期決済」「過度なサーバー負荷・レイテンシーアービトラージ疑い」を禁止取引またはペナルティ対象としている例が散見されます。
この最短決済が何らかのノイズや指値即約定・即損切りで発生している場合、出金拒否や口座凍結の口実にされるリスクがあります。
3. PF 1.25 の薄い安全マージンとリアルスリッページ
取引回数が3,793回と非常に多い点、かつ外付け手数料が引かれた上でのPF 1.25は評価に値しますが、バックテスト上のスプレッドとリアルの約定価格には乖離(スリッページ)が必ず発生します。
平均負けが7,756円・平均勝ちが17,382円の規模感において、往復で0.2~0.3pips余分に滑るだけで、PFは1.10前後にまで急落し、実質的な利益が大きく削られる脆さがあります。
4. 最大26連敗が運用者の精神と継続性に与える負荷
損小利大(勝率約35.8%)である以上、連敗が重なるのは数理的に必然ですが、26回連続で負け続ける局面があります。
実運用において「26回連続で資産が削られる」局面に直面した際、運用者が「システムが崩壊したのではないか」と疑心暗鬼になり、手動介入・停止・パラメータ変更を行ってしまう最大の原因になります。
5. 約4ヶ月にわたる長期プラトー(資産停滞期)
資産曲線を見ると、取引番号約1,400回~2,800回(全体の約3分の1以上の期間、春から初夏にかけて)に残高が全く増えず、緩やかな下落・横ばいが続いています。
月別の取引損益グラフでも5月・6月・7月あたりは利益が薄く、相場のボラティリティやトレンド傾向にパフォーマンスが強く依存していることが明確です。
6. レバレッジ 1:2000 への依存
本テストはレバレッジ1:2000環境で実施されています。
実質レバレッジの縛りがある口座や、レバレッジが30?100倍程度に制限されるプロップファーム環境では、同じ証拠金・同じロット設定では証拠金維持率不足でポジションが持てない、またはすぐに破綻します。
●評価できるストロングポイント(堅牢性)
1. 手数料を差し引いた上でスタンダード口座を上回る実質収益力
スキャルピング系EAは「手数料負け」を起こすケースが多い中、往復手数料が引かれた環境でもスタンダード口座(+436万円 / PF 1.23)を上回り、純利益 +476.9万円 / PF 1.25 を達成しています。
タイトなスプレッドを味方にできるエッジ(優位性)が確かに存在します。
2. 教科書通りの「美しい損小利大」
ナンピンやマーチゲールのように「負けを先送りにして一度のドカンで全滅する」危険なロジックではありません。
1回あたりの損失を約7,700円前後にしっかり抑え込み、利が乗った際には最大32万円まで引っ張るという、統計的に生き残りやすい健全な構造を持っています。
3. MFE(最大有利偏位)相関 0.90 という極めて高い決済精度
下段の「Profit vs MFE」相関が 0.90 と極めて高い数値を記録しています。
これは「相場が順行した際に、中途半端なノイズで手仕舞いせず、利幅を限界まで吸い上げる決済ロジック」が極めて高い精度で機能していることを示しています。
4. 約3,800回・リアルティック99%超のサンプル母数
ティック品質99%超・取引数3,793回という十分な母数があり、カーブフィッティング(過剰最適化)による偶然の勝ちではないことが統計的に証明されています。
●実運用に向けた具体的な改善・安全対策
ロットサイジング(許容リスク)の引き下げ:
現在のロット算出(または複利比率)では、DD波で元本の7割以上を危険に晒します。
1トレードあたりのリスク許容度を現在の半分程度に絞り、証拠金相対DDを最大でも20~25%以内に抑え込む設計にすることで、長期的な生存確率が跳ね上がります。
時間帯・曜日フィルターによるPF底上げ:
時間帯別損益グラフを見ると、欧州~NYの活発な時間帯に利益が集中し、取引回数だけが多くて利益の伸びない時間帯が存在します。
スプレッドが拡大しやすい未明・早朝や市場オープン直後をフィルターで除外するだけで、PFを1.35~1.40台まで引き上げられる余地があります。
――――――――――――――――――――――――――――――――
私が重視したいのは「5. 約4ヶ月にわたる長期プラトー(資産停滞期)」
ということになります。
一言メンタルコーナー
ルールができたら、そのルールを使用した自分の1ヶ月間を、具体的に想像してみる
このコーナーのタイトルでおわかりの通り、
マイルールの運用も、EA運用と同じ、という内容です。
自分のルールで運用を始める前に、
必ず過去検証をやりますよね。
過去検証時、実際の運用を想像してみましたか?
ドローダウン、停滞時期はどれくらい続きますか?
その時のあなたのメンタルは?
そして、デモ口座でのフォワードテストにはいってからも
ライブ口座の気持ちで取り組みましょう。
特に、大きな損失を出した時には
「これがライブ口座だったら、どんな気持ちになるだろう?」
と、立ち止まって、その気持を感じてみましょう。
実際のライブ口座では、違った感情がでてくると思いますが、
まずは仮想ライブ口座からトレーニングしていきましょう。
Do.システムの進捗
びっくりVパーフェクトEAに新たなエントリーロジックの追加を
発注しました。
びっくりVスキャル研究室で公開されていた
Kさん考案の3-namiロジックに近いエントリーロジックです。
これでエントリーロジックは15個になります。
また、デモ口座でのフォワードテストも
実運用ベースで始めました。
これまでは、動作確認中心だったので
複数のロジックを同時に運用していました。
これからは、エントリーロジックを精査して
裁量判断も入れていきます。
自動でエントリーして、逆行時には早めに切る、
エントリーのサインを聞いて、レンジの場合はエントリーを避ける、
といった半自動売買としての使い方を研究していきます。
また、ゲームトレード用の半自動売買EAも
仕様ができたので発注しました。
こちらは数カ月かけてじっくり作っていきますね。
それから、シンプルゼロプラスという決済専用EAを
12月に販売することにしました。
先週お話をしたEBCウエビナーのZOOM当選者の方は
お二人ともゴールドのトレードをされていました。
現状ではウエビナープレゼントの決済専用EA(シンプルゼロ)は
ゴールドで使用する場合、pips部分のパラメーターを変更する必要があります。
そこで、シンプルゼロを改良して
ゴールドやBTCUSDでも使いやすくしました。
また、少し機能追加も行っています。
(シンプルリミットGの簡易版という位置づけ)
この決済専用EAをDo.のレクチャーZOOM2回付きで販売します。
レクチャーでは初期設定や
ご自身のルール、FX自体の取り組み方についてのご質問もOK。
ツールを販売して終わり、ではなく
しっかりとサポートをさせていただきます。
(人数はある程度限定させていただきます)
12月の販売を楽しみにお待ちください。
それでは素敵な週末を。
感謝
Do.